Domain intravenous.de kaufen?
Wir ziehen mit dem Projekt
intravenous.de um.
Sind Sie am Kauf der Domain
intravenous.de interessiert?
domain@kv-gmbh.de · 0541-91531010
Domain intravenous.de kaufen?
Ist Risikolebensversicherung sinnvoll?
Ist Risikolebensversicherung sinnvoll? Eine Risikolebensversicherung kann sinnvoll sein, wenn man finanzielle Verpflichtungen hat, die im Todesfall abgesichert werden müssen, wie z.B. eine Hypothek oder die Versorgung der Familie. Sie bietet einen finanziellen Schutz für die Hinterbliebenen und kann helfen, finanzielle Engpässe zu vermeiden. Allerdings sollte man vor Abschluss einer Risikolebensversicherung seine individuelle Situation und Bedürfnisse sorgfältig prüfen, um sicherzustellen, dass sie wirklich notwendig ist. Es kann auch sinnvoll sein, verschiedene Angebote zu vergleichen, um die passende Versicherung zu finden. **
Wer bekommt Risikolebensversicherung ausgezahlt?
Die Risikolebensversicherung wird im Todesfall des Versicherten an die im Vertrag benannten Begünstigten ausgezahlt. Diese Begünstigten können beispielsweise Ehepartner, Kinder oder andere nahe Angehörige sein. Es ist wichtig, die Begünstigten im Vertrag klar zu benennen, um sicherzustellen, dass die Versicherungssumme im Todesfall an die gewünschten Personen ausgezahlt wird. Falls keine Begünstigten benannt sind, wird die Versicherungssumme in der Regel an die gesetzlichen Erben des Verstorbenen ausgezahlt. Es ist ratsam, regelmäßig zu überprüfen, ob die im Vertrag genannten Begünstigten noch den eigenen Wünschen entsprechen. **

Ähnliche Suchbegriffe für Risikolebensversicherung
Top-Angebote
Produkte zum Begriff Risikolebensversicherung:
-
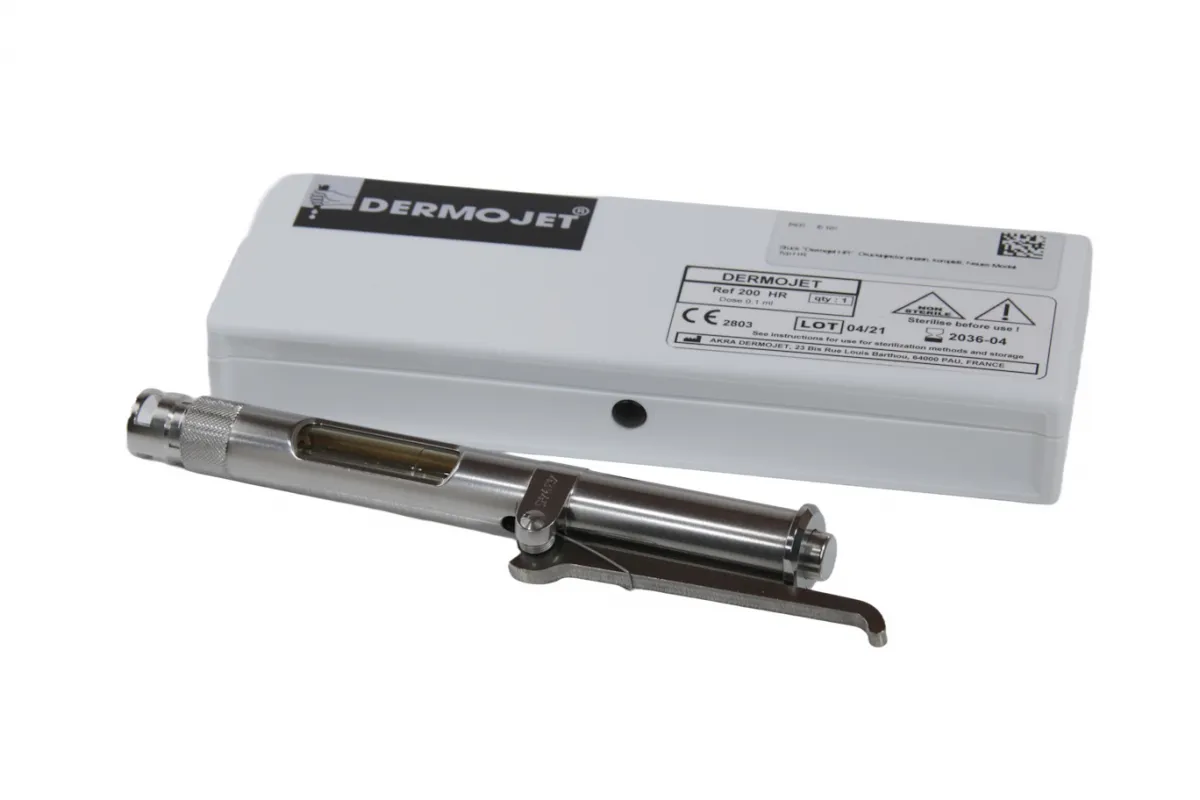
Akra Dermojet Dermojet HR Druckinjektor zur Injektion ohne Nadel 200Dermojet HR – Druckinjektor zur nadelfreien, subkutanen Injektion Der Dermojet HR von Akra Dermojet ist ein bewährter Druckinjektor für die nadelfreie, subkutane Injektion in der ärztlichen Praxis. Durch einen gespannten Kolben wird eine Flüssigkeitsmenge von 0,1 ml (± 5 %) mit einem Überdruck von 100 bar durch eine mikrofeine Öffnung ohne Nadel unter die Haut injiziert. Es entsteht eine charakteristische Quaddel mit einer Eindringtiefe von 4–6 mm. Das Verfahren ist für Patienten mit Nadelphobie und für Kinder besonders geeignet, da kein Nadelstich erforderlich ist und die Applikation weitgehend schmerzarm erfolgt. Der Dermojet HR ist ausschließlich für den Einsatz durch Medizinalpersonen bestimmt – also Ärztinnen und Ärzte sowie von diesen autorisiertes medizinisches Fachpersonal. Typische Indikationen sind Lokalanästhesie, Kortikosteroid-Injektionen, Warzenbehandlungen sowie die Therapie hypertropher und keloider Narben. Die Anwendung setzt voraus, dass die Kompatibilität der verwendeten Arzneimittellösung mit dem Gerät vorab geprüft wurde. Das Gerät besteht aus vier Teilen: Spritzenkörper (vollständig aus Edelstahl, mit zentralem Kolben, Spannfeder und Spannhebel), Injektionskopf, Zylinder aus transparentem Borosilikatglas (Pyrex, 4 ml) und Abstandskappe aus Edelstahl. Als Dichtungsmaterial kommt Viton zum Einsatz, das regelmäßig kontrolliert werden muss. Austauschbare Verschleißteile wie Filter und Rubindüse befinden sich im Zylinder. Der Dermojet HR ist für Typ-B-Autoklaven ausgelegt und kann bei 134 °C sterilisiert werden. Produktmerkmale auf einen Blick Nadelfreie, subkutane Injektion per Überdruck (100 bar) – kein Nadelstich am Patienten Voreingestellte Dosis 0,1 ml (± 5 %), 4 ml Fassungsvermögen = ca. 40 Injektionen Eindringtiefe 4–6 mm, Quaddel-Bildung Wiederverwendbar – sterilisierbar bei 134 °C (Typ-B-Autoklav) Spritzenkörper vollständig aus Edelstahl Zylinder aus transparentem Borosilikatglas (Pyrex), sichtbarer Füllstand Einfache Befüllung des Zylinders über Füllventil am Behälterende Austauschbare Verschleißteile: Filter und Rubindüse Geeignet für Lokalanästhesie, Kortikosteroid-Injektionen, Warzenbehandlung, Narbentherapie Ausschließlich für Medizinalpersonen – professioneller Einsatz Technische Daten Typ Dermojet HR Fassungsvermögen Zylinder 4 ml (ca. 40 Dosiereinheiten à 0,1 ml) Dosiermenge 0,1 ml ± 5 % (voreingestellt) Injektionsdruck 100 bar Eindringtiefe 4–6 mm (subkutan) Spritzenkörper Edelstahl (Kolben, Spannfeder, Spannhebel) Zylinder Borosilikatglas (Pyrex), transparent, 4 ml Abstandskappe Edelstahl Dichtungsmaterial Viton (regelmäßige Kontrolle erforderlich) Sterilisation Dampfsterilisation 134 °C, Typ-B-Autoklav Reinigung Destilliertes Wasser Hersteller Akra Dermojet Haltbarkeit Siehe Verpackung Anwendung Zylinder vorbefüllen: Arzneimittellösung mit einer aufgezogenen Spritze über das Füllventil am Ende des Glasbehälters einbringen – die Kanüle der Füllspritze dient ausschließlich der Gerätebefüllung, nicht der Patientenanwendung. Injektionskopf nach dem Befüllen fest anziehen (maximale Dosisgenauigkeit). Kolben mittels Spannhebel spannen – das Gerät ist jetzt schussbereit. Abstandskappe senkrecht und plan auf die Hautoberfläche an der vorgesehenen Injektionsstelle aufsetzen. Auslöser betätigen – 0,1 ml Lösung wird mit 100 bar durch die mikrofeine Öffnung ohne Nadel subkutan injiziert; es bildet sich eine Quaddel. Quaddel kontrollieren; für jede weitere Dosis Kolben erneut spannen und Schritte 4–5 wiederholen. Anästhetika spätestens nach 2 Tagen vollständig aus dem Gerät entfernen, um Ablagerungen in Düse und Filter zu vermeiden. Gerät nach Gebrauch mit destilliertem Wasser reinigen und vor der nächsten Anwendung bei 134 °C (Typ-B-Autoklav) sterilisieren. Häufig gestellte Fragen (FAQ) Wer darf den Dermojet HR verwenden? Der Dermojet HR ist ausschließlich für den Einsatz durch Medizinalpersonen bestimmt – Ärztinnen und Ärzte sowie von diesen autorisiertes medizinisches Fachpersonal. Eine eigenständige771,10 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Mark, Josephine: Trip mit TropfTrip mit Tropf , "Das ist doch jetzt alles nicht wahr!" Was das Schicksal ihm da untergejubelt hat, ist selbst für den lässigsten Wolf eine Zumutung: Weil es ihm versehentlich das Leben gerettet hat, hat er plötzlich ein... Kaninchen am Hals. Kaninchen! Die verputzt man und gut! Wäre da nicht der Wolfskodex, der ihn verpflichet, nun seinerseits für das Wohlergehen des kleinen Nagers zu sorgen. Von Zumutungen kann das Kaninchen ein Lied singen, schließlich schleppt es einen lästigen Tropf und einen meterlangen Medikamentenplan durchs Leben. Diese Infusionen, die ständige Übelkeit. Und jetzt auch noch ein Wolf! Wölfe! Die verputzen einen und aus! Aber dieser Wolf ist so... anders. Und, das muss man ihm lassen, er weiß, wo's langeht. Josephine Mark schickt ihre ungewöhnliche Schicksalsgemeinschaft auf einen rasanten Roadtrip mit allem, was dazu gehört: schießwütige Jäger, billige Motels, Bären, gefrierende Infusionsbeutel. Und die große Frage, ob es wirklich nur der Wolfskodex ist, der sie aneinander bindet. , Differentiallager > Differentiale & Teile , Erscheinungsjahr: 20220504, Produktform: Leinen, Autoren: Mark, Josephine, Seitenzahl/Blattzahl: 179, Keyword: Kindercomic; Krebs; Krankheit; Freundschaft; Tiergeschichte; Heilung; Comic; Leseförderung; Graphic Novel, Fachschema: Comic / Graphic Novel~Graphic Novel~Comic, Fachkategorie: Comics im europäischen Stil / Tradition, Altersempfehlung / Lesealter: 18, ab Alter: 12, Warengruppe: HC/Belletristik/Humor/Cartoons/Comics, Fachkategorie: Europäische Graphic Novels, Thema: Lachen, Text Sprache: ger, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Verlag: Kibitz Verlag, Verlag: Kibitz Verlag, Verlag: Michael Groenewald und Sebastian Oehler GbR, Länge: 235, Breite: 181, Höhe: 30, Gewicht: 708, Produktform: Gebunden, Genre: Belletristik, Genre: Belletristik, Herkunftsland: LITAUEN (LT), Katalog: deutschsprachige Titel, Katalog: Gesamtkatalog, Katalog: Kennzeichnung von Titeln mit einer Relevanz > 30, Katalog: Lagerartikel, Book on Demand, ausgew. Medienartikel, Relevanz: 0050, Tendenz: +1, Unterkatalog: AK, Unterkatalog: Bücher, Unterkatalog: Hardcover, Unterkatalog: Lagerartikel,20,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Medizinische Geräte und Behältnisse für Transfusion, Infusion und Injektion, Taschenbuch von , Beuth, 978-3-410-22458-7Medizinische Geräte Und Behältnisse Für Transfusion, Infusion Und Injektion, Taschenbuch Von, Beuth, 978-3-410-22458-7, Seitenanzahl: 682177,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter


-
Wie viel kostet Risikolebensversicherung?
Die Kosten für eine Risikolebensversicherung hängen von verschiedenen Faktoren ab, wie zum Beispiel dem Alter, dem Gesundheitszustand und der Versicherungssumme des Versicherten. Generell sind die Beiträge für jüngere und gesündere Personen niedriger als für ältere oder krankere Personen. Zudem spielt die Laufzeit der Versicherung eine Rolle bei der Berechnung der Kosten. Es ist daher empfehlenswert, sich individuell beraten zu lassen, um ein maßgeschneidertes Angebot zu erhalten. Letztendlich kann man sagen, dass die Kosten für eine Risikolebensversicherung je nach individueller Situation variieren können. **
-
Wann endet eine Risikolebensversicherung?
Eine Risikolebensversicherung endet in der Regel mit dem Tod der versicherten Person. Sobald der Todesfall eintritt, wird die vereinbarte Versicherungssumme an die benannten Begünstigten ausgezahlt. Alternativ kann die Versicherung auch enden, wenn die Vertragslaufzeit abgelaufen ist und kein Todesfall eingetreten ist. In diesem Fall erfolgt keine Auszahlung der Versicherungssumme. Es ist auch möglich, dass die Versicherung endet, wenn der Versicherungsnehmer die Beiträge nicht mehr bezahlt und der Vertrag deshalb gekündigt wird. In einigen Fällen kann die Versicherung auch enden, wenn die versicherte Person eine schwere Krankheit oder Invalidität erleidet und eine entsprechende Zusatzvereinbarung getroffen wurde. **
-
Was zahlt eine Risikolebensversicherung?
Eine Risikolebensversicherung zahlt im Todesfall des Versicherten eine vorab festgelegte Summe an die benannten Begünstigten aus. Die Höhe dieser Summe wird bei Vertragsabschluss vereinbart und richtet sich oft nach der finanziellen Absicherung, die der Versicherte für seine Familie oder Hinterbliebenen wünscht. Die Beiträge für eine Risikolebensversicherung sind im Vergleich zu anderen Lebensversicherungen meist niedrig, da sie ausschließlich im Todesfall des Versicherten Leistungen erbringt. Die Auszahlung der Versicherungssumme erfolgt in der Regel steuerfrei und kann dazu dienen, finanzielle Engpässe nach dem Tod des Versicherten zu überbrücken. **
-
Warum Risikolebensversicherung über Kreuz?
Die Risikolebensversicherung über Kreuz wird oft von Ehepartnern abgeschlossen, um sich gegenseitig finanziell abzusichern. Im Falle des Todes eines Partners erhält der andere Partner die vereinbarte Versicherungssumme, um finanzielle Verpflichtungen wie beispielsweise Kredite oder die Kinderbetreuung weiterhin stemmen zu können. Durch die Überkreuzversicherung wird somit eine finanzielle Absicherung für den Partner gewährleistet. Zudem ist die Risikolebensversicherung über Kreuz oft günstiger als zwei separate Versicherungen, da die Versicherungsgesellschaften von einem geringeren Risiko ausgehen, wenn beide Partner versichert sind. **

Wie funktioniert die Risikolebensversicherung?
Die Risikolebensversicherung funktioniert, indem der Versicherungsnehmer eine Police abschließt, die im Todesfall des Versicherten eine vorher festgelegte Summe an die benannten Begünstigten auszahlt. Der Versicherungsnehmer zahlt regelmäßig Prämien an die Versicherungsgesellschaft, um den Versicherungsschutz aufrechtzuerhalten. Die Höhe der Prämie hängt von verschiedenen Faktoren wie dem Eintrittsalter, der Versicherungssumme und dem Gesundheitszustand des Versicherten ab. Im Gegensatz zur Kapitallebensversicherung gibt es bei der Risikolebensversicherung keine Rückkaufswerte oder Sparanteile - sie dient ausschließlich dem finanziellen Schutz der Hinterbliebenen im Todesfall. **
Was ist eine Risikolebensversicherung?
Eine Risikolebensversicherung ist eine Art von Lebensversicherung, die speziell darauf abzielt, finanzielle Sicherheit für die Hinterbliebenen im Todesfall des Versicherten zu bieten. Im Gegensatz zu anderen Lebensversicherungen zahlt eine Risikolebensversicherung nur im Todesfall aus und hat keine Kapitalbildungskomponente. Sie dient in erster Linie dazu, finanzielle Verpflichtungen wie Hypotheken oder Schulden abzudecken und den Hinterbliebenen eine finanzielle Absicherung zu bieten. **
Top-Angebote
Produkte zum Begriff Risikolebensversicherung:
-
Preiswettbewerb in der Risikolebensversicherung unter Berücksichtigung biometrische Risiken, Taschenbuch von Carina Saalfeld, GRIN, 978-3-656-88880-2Preiswettbewerb In Der Risikolebensversicherung Unter Berücksichtigung Biometrische Risiken, Taschenbuch Von Carina Saalfeld, Grin, 978-3-656-88880-2, Seitenanzahl: 5227,95 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Akra Dermojet Dermojet HR Druckinjektor zur Injektion ohne Nadel 200Dermojet HR – Druckinjektor zur nadelfreien, subkutanen Injektion Der Dermojet HR von Akra Dermojet ist ein bewährter Druckinjektor für die nadelfreie, subkutane Injektion in der ärztlichen Praxis. Durch einen gespannten Kolben wird eine Flüssigkeitsmenge von 0,1 ml (± 5 %) mit einem Überdruck von 100 bar durch eine mikrofeine Öffnung ohne Nadel unter die Haut injiziert. Es entsteht eine charakteristische Quaddel mit einer Eindringtiefe von 4–6 mm. Das Verfahren ist für Patienten mit Nadelphobie und für Kinder besonders geeignet, da kein Nadelstich erforderlich ist und die Applikation weitgehend schmerzarm erfolgt. Der Dermojet HR ist ausschließlich für den Einsatz durch Medizinalpersonen bestimmt – also Ärztinnen und Ärzte sowie von diesen autorisiertes medizinisches Fachpersonal. Typische Indikationen sind Lokalanästhesie, Kortikosteroid-Injektionen, Warzenbehandlungen sowie die Therapie hypertropher und keloider Narben. Die Anwendung setzt voraus, dass die Kompatibilität der verwendeten Arzneimittellösung mit dem Gerät vorab geprüft wurde. Das Gerät besteht aus vier Teilen: Spritzenkörper (vollständig aus Edelstahl, mit zentralem Kolben, Spannfeder und Spannhebel), Injektionskopf, Zylinder aus transparentem Borosilikatglas (Pyrex, 4 ml) und Abstandskappe aus Edelstahl. Als Dichtungsmaterial kommt Viton zum Einsatz, das regelmäßig kontrolliert werden muss. Austauschbare Verschleißteile wie Filter und Rubindüse befinden sich im Zylinder. Der Dermojet HR ist für Typ-B-Autoklaven ausgelegt und kann bei 134 °C sterilisiert werden. Produktmerkmale auf einen Blick Nadelfreie, subkutane Injektion per Überdruck (100 bar) – kein Nadelstich am Patienten Voreingestellte Dosis 0,1 ml (± 5 %), 4 ml Fassungsvermögen = ca. 40 Injektionen Eindringtiefe 4–6 mm, Quaddel-Bildung Wiederverwendbar – sterilisierbar bei 134 °C (Typ-B-Autoklav) Spritzenkörper vollständig aus Edelstahl Zylinder aus transparentem Borosilikatglas (Pyrex), sichtbarer Füllstand Einfache Befüllung des Zylinders über Füllventil am Behälterende Austauschbare Verschleißteile: Filter und Rubindüse Geeignet für Lokalanästhesie, Kortikosteroid-Injektionen, Warzenbehandlung, Narbentherapie Ausschließlich für Medizinalpersonen – professioneller Einsatz Technische Daten Typ Dermojet HR Fassungsvermögen Zylinder 4 ml (ca. 40 Dosiereinheiten à 0,1 ml) Dosiermenge 0,1 ml ± 5 % (voreingestellt) Injektionsdruck 100 bar Eindringtiefe 4–6 mm (subkutan) Spritzenkörper Edelstahl (Kolben, Spannfeder, Spannhebel) Zylinder Borosilikatglas (Pyrex), transparent, 4 ml Abstandskappe Edelstahl Dichtungsmaterial Viton (regelmäßige Kontrolle erforderlich) Sterilisation Dampfsterilisation 134 °C, Typ-B-Autoklav Reinigung Destilliertes Wasser Hersteller Akra Dermojet Haltbarkeit Siehe Verpackung Anwendung Zylinder vorbefüllen: Arzneimittellösung mit einer aufgezogenen Spritze über das Füllventil am Ende des Glasbehälters einbringen – die Kanüle der Füllspritze dient ausschließlich der Gerätebefüllung, nicht der Patientenanwendung. Injektionskopf nach dem Befüllen fest anziehen (maximale Dosisgenauigkeit). Kolben mittels Spannhebel spannen – das Gerät ist jetzt schussbereit. Abstandskappe senkrecht und plan auf die Hautoberfläche an der vorgesehenen Injektionsstelle aufsetzen. Auslöser betätigen – 0,1 ml Lösung wird mit 100 bar durch die mikrofeine Öffnung ohne Nadel subkutan injiziert; es bildet sich eine Quaddel. Quaddel kontrollieren; für jede weitere Dosis Kolben erneut spannen und Schritte 4–5 wiederholen. Anästhetika spätestens nach 2 Tagen vollständig aus dem Gerät entfernen, um Ablagerungen in Düse und Filter zu vermeiden. Gerät nach Gebrauch mit destilliertem Wasser reinigen und vor der nächsten Anwendung bei 134 °C (Typ-B-Autoklav) sterilisieren. Häufig gestellte Fragen (FAQ) Wer darf den Dermojet HR verwenden? Der Dermojet HR ist ausschließlich für den Einsatz durch Medizinalpersonen bestimmt – Ärztinnen und Ärzte sowie von diesen autorisiertes medizinisches Fachpersonal. Eine eigenständige771,10 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Mark, Josephine: Trip mit TropfTrip mit Tropf , "Das ist doch jetzt alles nicht wahr!" Was das Schicksal ihm da untergejubelt hat, ist selbst für den lässigsten Wolf eine Zumutung: Weil es ihm versehentlich das Leben gerettet hat, hat er plötzlich ein... Kaninchen am Hals. Kaninchen! Die verputzt man und gut! Wäre da nicht der Wolfskodex, der ihn verpflichet, nun seinerseits für das Wohlergehen des kleinen Nagers zu sorgen. Von Zumutungen kann das Kaninchen ein Lied singen, schließlich schleppt es einen lästigen Tropf und einen meterlangen Medikamentenplan durchs Leben. Diese Infusionen, die ständige Übelkeit. Und jetzt auch noch ein Wolf! Wölfe! Die verputzen einen und aus! Aber dieser Wolf ist so... anders. Und, das muss man ihm lassen, er weiß, wo's langeht. Josephine Mark schickt ihre ungewöhnliche Schicksalsgemeinschaft auf einen rasanten Roadtrip mit allem, was dazu gehört: schießwütige Jäger, billige Motels, Bären, gefrierende Infusionsbeutel. Und die große Frage, ob es wirklich nur der Wolfskodex ist, der sie aneinander bindet. , Differentiallager > Differentiale & Teile , Erscheinungsjahr: 20220504, Produktform: Leinen, Autoren: Mark, Josephine, Seitenzahl/Blattzahl: 179, Keyword: Kindercomic; Krebs; Krankheit; Freundschaft; Tiergeschichte; Heilung; Comic; Leseförderung; Graphic Novel, Fachschema: Comic / Graphic Novel~Graphic Novel~Comic, Fachkategorie: Comics im europäischen Stil / Tradition, Altersempfehlung / Lesealter: 18, ab Alter: 12, Warengruppe: HC/Belletristik/Humor/Cartoons/Comics, Fachkategorie: Europäische Graphic Novels, Thema: Lachen, Text Sprache: ger, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Verlag: Kibitz Verlag, Verlag: Kibitz Verlag, Verlag: Michael Groenewald und Sebastian Oehler GbR, Länge: 235, Breite: 181, Höhe: 30, Gewicht: 708, Produktform: Gebunden, Genre: Belletristik, Genre: Belletristik, Herkunftsland: LITAUEN (LT), Katalog: deutschsprachige Titel, Katalog: Gesamtkatalog, Katalog: Kennzeichnung von Titeln mit einer Relevanz > 30, Katalog: Lagerartikel, Book on Demand, ausgew. Medienartikel, Relevanz: 0050, Tendenz: +1, Unterkatalog: AK, Unterkatalog: Bücher, Unterkatalog: Hardcover, Unterkatalog: Lagerartikel,20,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Ist Risikolebensversicherung sinnvoll?
Ist Risikolebensversicherung sinnvoll? Eine Risikolebensversicherung kann sinnvoll sein, wenn man finanzielle Verpflichtungen hat, die im Todesfall abgesichert werden müssen, wie z.B. eine Hypothek oder die Versorgung der Familie. Sie bietet einen finanziellen Schutz für die Hinterbliebenen und kann helfen, finanzielle Engpässe zu vermeiden. Allerdings sollte man vor Abschluss einer Risikolebensversicherung seine individuelle Situation und Bedürfnisse sorgfältig prüfen, um sicherzustellen, dass sie wirklich notwendig ist. Es kann auch sinnvoll sein, verschiedene Angebote zu vergleichen, um die passende Versicherung zu finden. **
-
Wer bekommt Risikolebensversicherung ausgezahlt?
Die Risikolebensversicherung wird im Todesfall des Versicherten an die im Vertrag benannten Begünstigten ausgezahlt. Diese Begünstigten können beispielsweise Ehepartner, Kinder oder andere nahe Angehörige sein. Es ist wichtig, die Begünstigten im Vertrag klar zu benennen, um sicherzustellen, dass die Versicherungssumme im Todesfall an die gewünschten Personen ausgezahlt wird. Falls keine Begünstigten benannt sind, wird die Versicherungssumme in der Regel an die gesetzlichen Erben des Verstorbenen ausgezahlt. Es ist ratsam, regelmäßig zu überprüfen, ob die im Vertrag genannten Begünstigten noch den eigenen Wünschen entsprechen. **
-
Wie viel kostet Risikolebensversicherung?
Die Kosten für eine Risikolebensversicherung hängen von verschiedenen Faktoren ab, wie zum Beispiel dem Alter, dem Gesundheitszustand und der Versicherungssumme des Versicherten. Generell sind die Beiträge für jüngere und gesündere Personen niedriger als für ältere oder krankere Personen. Zudem spielt die Laufzeit der Versicherung eine Rolle bei der Berechnung der Kosten. Es ist daher empfehlenswert, sich individuell beraten zu lassen, um ein maßgeschneidertes Angebot zu erhalten. Letztendlich kann man sagen, dass die Kosten für eine Risikolebensversicherung je nach individueller Situation variieren können. **
-
Wann endet eine Risikolebensversicherung?
Eine Risikolebensversicherung endet in der Regel mit dem Tod der versicherten Person. Sobald der Todesfall eintritt, wird die vereinbarte Versicherungssumme an die benannten Begünstigten ausgezahlt. Alternativ kann die Versicherung auch enden, wenn die Vertragslaufzeit abgelaufen ist und kein Todesfall eingetreten ist. In diesem Fall erfolgt keine Auszahlung der Versicherungssumme. Es ist auch möglich, dass die Versicherung endet, wenn der Versicherungsnehmer die Beiträge nicht mehr bezahlt und der Vertrag deshalb gekündigt wird. In einigen Fällen kann die Versicherung auch enden, wenn die versicherte Person eine schwere Krankheit oder Invalidität erleidet und eine entsprechende Zusatzvereinbarung getroffen wurde. **
Ähnliche Suchbegriffe für Risikolebensversicherung
-
Medizinische Geräte und Behältnisse für Transfusion, Infusion und Injektion, Taschenbuch von , Beuth, 978-3-410-22458-7Medizinische Geräte Und Behältnisse Für Transfusion, Infusion Und Injektion, Taschenbuch Von, Beuth, 978-3-410-22458-7, Seitenanzahl: 682177,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Auer Verlag Atmung und BlutkreislaufNaturwissenschaften handlungsorientiert: Diese Materialien wurden gezielt für den naturwissenschaftlichen fächerverbindenden Unterricht konzipiert. Sie bieten Ihnen eine Fülle an Materialien, die das Thema Atmung und Blutkreislauf umfassend vermitteln und die biologische, chemische und physikalische Sichtweise miteinander verknüpfen.Sie erhalten komplett ausgearbeitete Unterrichtssequenzen mit Unterrichtsverläufen, didaktischen Hinweisen, Kopiervorlagen in verschiedenen Schwierigkeitsstufen, Folien und Tafelbildern. Die Materialien sind für verschiedene Sozialformen geeignet, die zahlreichen spannenden Versuche haben hohen Motivationscharakter. Hinweiskärtchen helfen den Schülern bei der selbstständigen Suche nach dem Lösungsweg, falls sie einmal nicht weiterwissen. Die Themen im Überblick:Plädoyer fächerübergreifendes Lernen Hinweise zur Materialsammlung Methodensammlung Didaktische Hinweise Wie funktioniert die Lunge? Wir messen unser Lungenvolumen Wir bestimmen unsere Atemfrequenz Die Luft, die wir atmen Richtige Pulsmessung Herz/Kreislauf Spiel Lego Molekül Baukasten13,45 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Persen Verlag Herz und BlutkreislaufDas Herz ist das zentrale Organ des Menschen. Wie ein Motor pumpt es das Blut durch unseren Körper und versorgt so alle Organe und Zellen mit Sauerstoff und Nährstoffen. Das Herz ist ein Hohlmuskel und besteht aus zwei von einer Scheidewand getrennten Herzhälften, die sich jeweils aus einem Vorhof und einer Kammer zusammensetzen. In diesem Film betrachten wir die Vorgänge im Herzen genauer und erfahren, wie das Blut über den großen und kleinen Blutkreislauf durch den ganzen Körper befördert wird.10,99 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Was zahlt eine Risikolebensversicherung?
Eine Risikolebensversicherung zahlt im Todesfall des Versicherten eine vorab festgelegte Summe an die benannten Begünstigten aus. Die Höhe dieser Summe wird bei Vertragsabschluss vereinbart und richtet sich oft nach der finanziellen Absicherung, die der Versicherte für seine Familie oder Hinterbliebenen wünscht. Die Beiträge für eine Risikolebensversicherung sind im Vergleich zu anderen Lebensversicherungen meist niedrig, da sie ausschließlich im Todesfall des Versicherten Leistungen erbringt. Die Auszahlung der Versicherungssumme erfolgt in der Regel steuerfrei und kann dazu dienen, finanzielle Engpässe nach dem Tod des Versicherten zu überbrücken. **
-
Warum Risikolebensversicherung über Kreuz?
Die Risikolebensversicherung über Kreuz wird oft von Ehepartnern abgeschlossen, um sich gegenseitig finanziell abzusichern. Im Falle des Todes eines Partners erhält der andere Partner die vereinbarte Versicherungssumme, um finanzielle Verpflichtungen wie beispielsweise Kredite oder die Kinderbetreuung weiterhin stemmen zu können. Durch die Überkreuzversicherung wird somit eine finanzielle Absicherung für den Partner gewährleistet. Zudem ist die Risikolebensversicherung über Kreuz oft günstiger als zwei separate Versicherungen, da die Versicherungsgesellschaften von einem geringeren Risiko ausgehen, wenn beide Partner versichert sind. **
-
Wie funktioniert die Risikolebensversicherung?
Die Risikolebensversicherung funktioniert, indem der Versicherungsnehmer eine Police abschließt, die im Todesfall des Versicherten eine vorher festgelegte Summe an die benannten Begünstigten auszahlt. Der Versicherungsnehmer zahlt regelmäßig Prämien an die Versicherungsgesellschaft, um den Versicherungsschutz aufrechtzuerhalten. Die Höhe der Prämie hängt von verschiedenen Faktoren wie dem Eintrittsalter, der Versicherungssumme und dem Gesundheitszustand des Versicherten ab. Im Gegensatz zur Kapitallebensversicherung gibt es bei der Risikolebensversicherung keine Rückkaufswerte oder Sparanteile - sie dient ausschließlich dem finanziellen Schutz der Hinterbliebenen im Todesfall. **
-
Was ist eine Risikolebensversicherung?
Eine Risikolebensversicherung ist eine Art von Lebensversicherung, die speziell darauf abzielt, finanzielle Sicherheit für die Hinterbliebenen im Todesfall des Versicherten zu bieten. Im Gegensatz zu anderen Lebensversicherungen zahlt eine Risikolebensversicherung nur im Todesfall aus und hat keine Kapitalbildungskomponente. Sie dient in erster Linie dazu, finanzielle Verpflichtungen wie Hypotheken oder Schulden abzudecken und den Hinterbliebenen eine finanzielle Absicherung zu bieten. **
* Alle Preise verstehen sich inklusive der gesetzlichen Mehrwertsteuer und ggf. zuzüglich Versandkosten. Die Angebotsinformationen basieren auf den Angaben des jeweiligen Shops und werden über automatisierte Prozesse aktualisiert. Eine Aktualisierung in Echtzeit findet nicht statt, so dass es im Einzelfall zu Abweichungen kommen kann. ** Hinweis: Teile dieses Inhalts wurden von KI erstellt.